燃料油行业 产量、需求与进出口全景透视,整合加速下市场集中度持续上升
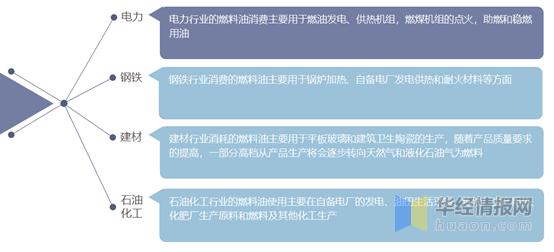
燃料油作为石油炼制的重要产品之一,在船舶运输、工业燃料、发电及炼化原料等领域扮演着关键角色。受全球能源转型、环保政策趋严以及地缘政治冲突等多重因素影响,燃料油行业的供需格局与贸易流向正在发生深刻变化。与此行业整合步伐加快,市场集中度呈现明显上升趋势。本文将从产量、需求量、进出口量及行业整合四个维度,对燃料油行业进行系统分析。
一、产量:全球增长放缓,中国结构性调整
从全球看,燃料油产量与原油加工量和炼厂结构密切相关。传统上,燃料油是炼油过程中的重质副产品,但随着炼化一体化、加氢裂化等深加工技术的普及,燃料油收率逐步下降。中东、俄罗斯、南美等重质原油产区仍是燃料油的主要供应来源。受OPEC+减产、俄乌冲突及制裁影响,俄罗斯燃料油出口转向亚洲,全球贸易流重塑。
中国方面,燃料油产量在政策与市场双重作用下呈现“先降后稳”态势。2020年低硫船燃免税政策实施后,国内炼厂积极调整产品结构,低硫船用燃料油产量大幅增长。部分地方炼厂受原油进口配额、环保约束及利润收窄影响,开工率波动较大,导致燃料油产出区域性分化。整体来看,中国燃料油产量已从过去的大幅过剩转向以低硫船燃和化工原料为核心的精细化生产。
二、需求量:船燃主导,工业与发电需求分化
燃料油需求主要集中在三大领域:船舶燃料、工业燃烧(玻璃、陶瓷、钢铁等)和发电/供热。其中, ship bunker(船用燃料)占比超过50%,是最大的消费板块。
国际海事组织(IMO)2020年实施硫含量0.5%的限硫令后,低硫燃料油(VLSFO)需求激增,高硫燃料油(HSFO)则更多流向安装脱硫塔的船舶及中东、南亚发电市场。2023—2024年,红海危机导致船舶绕行好望角,航程拉长,船燃需求阶段性增加,欧洲、新加坡等主要加注港销量上升。
中国燃料油需求以内需和保税船燃为主。保税船燃方面,舟山、新加坡、鹿特丹等港口竞争加剧,中国通过价格优势和政策支持,保税船燃加注量稳步增长。工业需求方面,受天然气替代和环保限产影响,山东、广东等地玻璃、陶瓷企业燃料油用量下降。发电需求则集中在广东、福建等少数地区,且因LNG和煤炭竞争,整体规模有限。
三、进出口量:贸易流向重构,中国进口依存度变化
全球燃料油贸易呈现“东进西出”与“南北流动”并存格局。主要出口来源包括俄罗斯、中东(沙特、阿联酋)、南美(委内瑞拉、巴西)及东南亚。主要进口市场为新加坡、中国、韩国、日本及欧洲部分国家。
中国燃料油进口长期以保税船燃调和料、地方炼厂原料为主。2020年后,低硫船燃出口退税政策实施,中国从净进口国逐步向“进口原料—加工—出口船燃”模式转变。海关数据显示,中国燃料油进口量在2019—2021年维持高位,2022—2024年受需求结构调整和国内低硫产能释放影响,进口量有所回落。出口方面,低硫船用燃料油出口量持续增长,主要销往新加坡、韩国、日本等港口。
值得注意的是,俄罗斯燃料油出口受制裁影响,大量货源转向中国、印度和新加坡,导致区域溢价波动。中东出口则受OPEC+减产及发电需求季节变化影响,呈现明显月度波动。
四、行业整合加速,市场集中度上升
燃料油行业正经历从“分散粗放”向“集中高效”的转变。推动整合的因素包括:
- 环保与碳减排压力:IMO脱碳目标、欧盟碳排放交易体系扩展至航运,推动船东优选低硫、低碳燃料,小型调和商和贸易商因无法满足合规与资金要求而退出。
- 炼化一体化与规模优势:大型炼厂对原油资源、深加工装置和销售渠道的掌控力更强,在低硫船燃生产中占据主导,地方炼厂份额受挤压。
- 港口与仓储资源集中:舟山、新加坡等核心加注港凭借储运、金融、信息优势,吸引头部企业聚集,中小玩家被边缘化。
- 贸易融资与风控门槛提高:燃料油贸易单笔金额大、价格波动剧烈,银行对贸易商授信趋于谨慎,资金链紧张的中小贸易商加速出清。
从市场集中度看,全球燃料油供应和贸易正快速向BP、壳牌、托克、维托尔等国际巨头,以及中石化、中石油、恒力石化等国内龙头集中。新加坡市场船燃供应商数量已从高峰期的50多家缩减至30家左右。中国保税船燃方面,中船燃、中石化燃料油等国企占据主导,民营炼厂通过联合或出让份额寻求转型。
五、展望:绿色转型与集中度提升并行
未来燃料油行业将呈现三大趋势:
- 需求结构继续向船燃倾斜,低硫、生物燃料、甲醇、氨等替代燃料将逐步渗透,但中短期燃料油仍是不可替代的过渡能源。
- 中国进出口格局趋于稳定,进口以调和料和特定原料为主,出口低硫船燃保持增长,舟山等港口国际影响力提升。
- 行业集中度进一步提升,缺乏技术、资金和渠道优势的中小企业将持续退出,头部企业通过并购、合资、长协等方式巩固市场地位。
综上,燃料油行业正站在供需调整与竞争格局重塑的交汇点。产量受炼化转型约束,需求向船燃和合规市场集中,进出口流向随地缘政治和环保政策波动,而行业整合的加速则推动市场集中度不可逆地上升。对于行业参与者而言,唯有顺应绿色低碳趋势、强化合规能力与规模效应,方能在新一轮洗牌中占据一席之地。
如若转载,请注明出处:http://www.sddrny.com/product/38.html
更新时间:2026-10-28 16:30:31